FAQ - kliknij w wybraną kategorię
1. Dlaczego pokazujesz indeks zamiast kwot?
Kwoty są mocno zależne od wielkości kapitału i niewiele mówią same w sobie. Interesuje mnie procentowy wynik i jego powtarzalność. Indeks pozwala skupić się na procesie, a nie na liczbach, które często rozpraszają. To też ułatwia porównania z benchmarkami. Również duże znaczenia ma tu prywatność.
2. Co oznacza „od początku +X%”?
To łączna zmiana wartości portfela od momentu startu, gdzie punkt początkowy ustawiony jest jako 100. Wszystko powyżej oznacza wzrost, poniżej spadek. To najprostszy sposób, żeby zobaczyć, jak portfel zachowuje się w czasie. Nie pokazuję kwot, tylko procentową zmianę, bo to daje lepsze porównanie.
3. Od jakiej daty liczony jest portfel?
Portfel liczony jest od grudnia 2020 roku, co widać na osi czasu wykresów. To moment, od którego zacząłem spójnie zbierać dane. Wcześniejsze doświadczenia inwestycyjne nie są tu uwzględnione. Dzięki temu wszystko jest policzone w jednolity sposób. Porównania są liczone 2 metodami – time weighted (mniej korzystna dla mojego portfela), oraz money-weighted (sprawiedliwa dla obu portfeli) aczkolwiek wpłaty zwiększają mianownik w money-weighted i rozwadniają wyniki – jednak nadal to lepsza metoda.
4. Czym różni się wynik w USD od wyniku w PLN?
USD pokazuje „czysty” wynik inwestycyjny, bez wpływu kursu walut. PLN uwzględnia już zmianę kursu USD/PLN, więc jest bliższy temu, co faktycznie odczuwam jako inwestor. Różnice między nimi potrafią być istotne. Dlatego pokazuję oba warianty.
5. Dlaczego kurs walut ma znaczenie?
Bo inwestuję głównie na rynkach zagranicznych, a bazową walutą wielu aktywów jest USD. Nawet jeśli inwestycja rośnie, kurs może część tego zysku „zabrać” lub odwrotnie – go zwiększyć. To naturalny element inwestowania globalnego. Nie próbuję tego aktywnie kontrolować.
6. Co oznacza „base 100”?
To punkt odniesienia – start portfela ma wartość 100. Każda zmiana jest liczona względem tego poziomu. Dzięki temu łatwo zobaczyć, o ile portfel wzrósł lub spadł. To standardowy sposób prezentacji wyników.
7. Czy wyniki uwzględniają inflację?
Nie – są to nominalne stopy zwrotu. Inflacja jest osobnym tematem i działa niezależnie od portfela. Niezależnie od wyników portfela – inflacja wpływa jednakowo na każdy portfel, finalnie wartości będą się różniły o tak samo skumulowaną inflację. Trzeba też pamiętać, że każdy posiada inne produkty i dobra w koszyku inflacyjnym. W długim terminie oczywiście ma znaczenie. Tutaj skupiam się na czystym wyniku inwestycyjnym.
8. Jak często aktualizowane są dane?
Aplikacja aktualizuje dane regularnie, domyślnie codziennie po 22:00 po zamknięciu sesji giełdowych – używa aktualnych cen zamknięcia z Yahoo Finance.
1. Dlaczego S&P 500?
To jeden z najprostszych i najbardziej rozpoznawalnych benchmarków rynku akcji. Dla wielu osób jest punktem odniesienia „czy to ma sens”. Nie jest idealny, ale dobrze oddaje zachowanie dużej części rynku. Dlatego go używam.
2. Co to Buffett 90/10?
To bardzo prosta strategia: 90% w akcjach (S&P 500) i 10% w obligacjach. Często przywoływana jako sensowna baza dla długoterminowego inwestora. Jest łatwa do zrozumienia i wdrożenia. Dlatego pojawia się jako punkt odniesienia.
3. Co to All Weather (Dalio)?
To portfel zaprojektowany tak, żeby działał w różnych warunkach gospodarczych. Zawiera miks akcji, obligacji, surowców i złota. Jego celem jest stabilność, nie maksymalny zysk. To ciekawy kontrast do bardziej „agresywnych” strategii.
4. Dlaczego kilka benchmarków?
Jeden benchmark daje bardzo ograniczony obraz. Kilka pozwala zobaczyć, jak portfel zachowuje się względem różnych podejść. To daje lepszy kontekst. Nie chodzi o „wygrywanie”, tylko o zrozumienie różnic.
5. Co znaczy „wygrywać z benchmarkiem”?
Najprościej: osiągać lepszy wynik przy podobnym lub niższym ryzyku. Ale to tylko jeden z elementów oceny. Sam wynik procentowy nie mówi wszystkiego. Dlatego nie traktuję tego zero-jedynkowo.
6. Czy benchmarki są idealne?
Nie – to tylko uproszczenia. Każdy z nich ma swoje założenia i ograniczenia. Traktuję je jako punkt odniesienia, nie wyrocznię. Pomagają, ale nie definiują wszystkiego.
7. Czy liczone są tak samo jak portfel?
Tak, staram się zachować spójność metodologii. To ważne, żeby porównanie miało sens. Inaczej liczby byłyby mylące. Transparentność jest tu kluczowa.
1. Reinwestycja vs brak?
Reinwestycja oznacza, że otrzymane dywidendy są ponownie inwestowane i dalej pracują w portfelu. W praktyce przyspiesza to wzrost kapitału dzięki efektowi procentu składanego. Brak reinwestycji oznacza wypłatę środków „na bok”, bez ich dalszego wykorzystania w inwestycjach. W długim terminie różnica między tymi podejściami jest znacząca.
2. Dlaczego to ważne?
Znaczenie wynika z działania procentu składanego, który kumuluje się w czasie. Nawet niewielkie różnice w reinwestycji mogą prowadzić do dużych rozbieżności po latach. Im dłuższy horyzont inwestycyjny, tym większy efekt tej mechaniki. To jeden z kluczowych elementów budowania kapitału.
3. Co to procent składany?
To mechanizm, w którym zyski generują kolejne zyski. Oznacza to, że kapitał rośnie nie tylko o wpłaty, ale też o wcześniej wypracowane zyski. W czasie efekt ten działa coraz silniej. Dlatego jest fundamentem długoterminowego inwestowania.
4. Dlaczego pokazuję oba warianty?
Pokazanie obu wariantów pozwala zobaczyć realny wpływ dywidend na wynik. Dzięki temu łatwiej ocenić, jak działa reinwestycja w praktyce. Różnice między scenariuszami są często niedoceniane.
5. Czy reinwestujesz dywidendy?
W ramach mojej strategii nie reinwestuję dywidend – portfel został skontruowany tak aby wpływ reinwestycji dywidend nie był aż tak bardzo znaczący. Wynika to z tego, że aktualnie nie pracuję zawodowo a dywidendy z posiadanych aktywów są przeze mnie wykorzystywane do życia codziennego. Aczkolwiek wszystkim zalecam cykliczne reinwestowanie dywidend – to najlepsze finansowe podejście dla ogromnej większości inwestorów!
1. Aktywnie czy pasywnie?
Strategia jest głównie pasywna. Zakłada minimalną liczbę decyzji i zmian w portfelu. Celem jest ograniczenie emocji i błędów inwestycyjnych. Podejście skupia się na długoterminowym wzroście rynku.
Zmiany w portfelu są rzadkie i przemyślane. Nie są podejmowane pod wpływem krótkoterminowych wahań rynku. Korekty wynikają głównie z długoterminowej oceny strategii. Stabilność jest jednym z priorytetów.
2. Dlaczego nie pojedyncze spółki?
Nie zakładam przewagi w selekcji pojedynczych spółek. Rynek jest trudny do przewidzenia na poziomie pojedynczych firm. ETF-y pozwalają na szeroką dywersyfikację. To zmniejsza ryzyko błędów jednostkowych. Ufam, że dziesiątki tysięcy analityków finansowych, agencja ratingowe, wielomiliardowe fundusze inwestycyjne w lepszy sposób są w stanie oszacować „sprawiedliwą” cenę danego instrumentu niż ja.
3. Timing rynku?
Nie stosuję timingu rynku. Próby przewidywania krótkoterminowych ruchów są statystycznie nieefektywne. Zamiast tego skupiam się na czasie obecności na rynku. Regularność jest ważniejsza niż trafne prognozy.
4. Jak dobierasz ETF-y?
Wybór opiera się na prostocie i szerokiej ekspozycji. Ważne są niskie koszty oraz dywersyfikacja. Celem jest odwzorowanie rynku, a nie jego „pokonanie”. Minimalizm upraszcza cały proces inwestycyjny. Bardziej skupiam się na sektorach gospodarczych, na tym co według mnie będzie następne lata na świeczniku, gdzie zostaną skierowane pieniądze dużych funduszy i inwestorów.
5. Czemu część ETF-ów ma podobną ekspozycję?
Zapewne chodzi o VGT/CNDX/QQQM, oraz VTI/CSPX. Wynika to z tego, że posiadam konta maklerskie u kilku dostawców, niektóre firmy nie oferują ETF-ów, których emitentami są USA (choćby XTB), dlatego można zauważyć powielające się ETFy o różnych tickerach.
6. Co robisz przy spadkach?
Najczęściej nie podejmuję żadnych działań. Spadki są naturalną częścią cyklu rynkowego. W długim terminie nie zmieniają one podstaw strategii. Kluczowe jest trzymanie się planu. Kolokwialnie mówiąc – po odzoomowaniu ostatnich 5-10 „kryzysów i krachów” do perspektywy 10-15 letniej, są one ledwo widoczne na wykresach posiadanych przeze mnie instrumentów, nie zawracam sobie tym głowy – dla mnie najważniejsza jest długa perspektywa. Jeżeli ktoś posiada gotówkę, to jest to oczywiście najlepszy moment do dokupienia udziałów i zwiększania pozycji.
7. Jakie ryzyko akceptujesz?
Akceptuję ryzyko, które nie wpływa negatywnie na komfort życia. Portfel nie powinien powodować stałego stresu. Ważna jest równowaga między stopą zwrotu a spokojem psychicznym. Dzięki temu łatwiej utrzymać strategię w czasie.
Nie stosuję hedgingu. W długim terminie jego koszt często przewyższa potencjalne korzyści. Zamiast zabezpieczeń wybieram dywersyfikację. Upraszcza to cały system inwestycyjny.
1. Dlaczego publikujesz wyniki?
Publikacja wyników służy transparentności. Dodatkowo pozwala mi dokumentować własny proces inwestycyjny. Dzięki temu łatwiej oceniać decyzje w czasie. To również forma dyscypliny. Po części też zachęta do rozmowy o tematach inwestycyjnych, które kocham 🙂
2. Czy to porada inwestycyjna?
Nie, to nie jest porada inwestycyjna. Przedstawiam wyłącznie własne podejście i wyniki. Każdy inwestor powinien podejmować decyzje samodzielnie. Sytuacja finansowa i cele są indywidualne.
3. Czy ktoś powinien to kopiować?
Nie, nie ma jednego uniwersalnego podejścia dla wszystkich. Każdy ma inną tolerancję ryzyka i cele. Kopiowanie strategii bez zrozumienia może być błędem. Lepiej traktować to jako inspirację.
4. Co było najtrudniejsze?
Najtrudniejsza była konsekwencja w działaniu. Emocje i wahania rynkowe często testują dyscyplinę. Trzymanie się planu przez lata jest wyzwaniem. Z czasem jednak staje się to nawykiem.
5. Czy przeszłe wyniki coś gwarantują?
Nie, przeszłe wyniki nie gwarantują przyszłych rezultatów. Rynki are zmienne i nieprzewidywalne. Historia może być wskazówką, ale nie pewnikiem. Każdy okres rynkowy jest inny.
1. Time-weighted vs money-weighted?
TWR pokazuje wynik samej strategii niezależnie od przepływów kapitału. XIRR uwzględnia momenty wpłat i wypłat, pokazując realną stopę zwrotu inwestora. Obie metryki dają różną perspektywę na wyniki. Razem tworzą pełniejszy obraz.
2. Co to XIRR?
XIRR to wewnętrzna stopa zwrotu uwzględniająca czas przepływów pieniężnych. Pokazuje, ile realnie zarabia Twój kapitał w czasie. Jest szczególnie przydatna przy regularnych wpłatach. Daje bardziej „życiowy” obraz wyników.
3. Uwzględniasz wpłaty?
Tak, wpłaty są uwzględniane w odpowiednich metrykach. Dzięki temu wyniki są bardziej realistyczne. Nie patrzę wyłącznie na zmiany wartości portfela. Kluczowy jest pełny obraz przepływów.
4. Jak liczysz przy DCA?
Przy DCA (dollar cost averaging) uwzględniam każdy moment wpłaty. Każda inwestycja ma swój czas ekspozycji na rynek. XIRR dobrze oddaje ten mechanizm. Dzięki temu wynik jest bardziej precyzyny.
5. Czy dane są dokładne?
Dane są wystarczająco dokładne do analizy inwestycyjnej. Nie jest to audyt księgowy, ale praktyczne odwzorowanie portfela. Celem jest wiarygodność, nie absolutna perfekcja. Ważniejszy jest trend niż drobne różnice.
6. Jakie narzędzia?
Korzystam z własnych narzędzi oraz standardowych źródeł danych rynkowych. Pozwala to na elastyczność i kontrolę nad analizą. Automatyzacja ułatwia aktualizację wyników. Kluczowa jest spójność danych. Więcej o narzędziach i aplikacjach, z których warto korzystać pojawi się zapewne w jakimś wpisie.
Ostatnie wpisy z bloga

Update rynkowy 11.05-15.05: Inflacja w USA zaskakuje, Chiny idą w górę, a rynek ropy wciąż gorący.
15/05/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy: Inflacja w USA zaskakuje, Chiny idą w górę, a rynek ropy wciąż gorący. Tydzień 11.05-15.05 TL;DR Witajcie w...
Czytaj dalej →chiny, inflacja, Unia Europejska, update rynkowy, USA, wojna
Update rynkowy 04-05-08-05: EBC zaskakuje jastrzębim tonem, rynek pracy w USA daje mieszane sygnały, a dolar czuje się mocno
08/05/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy: EBC zaskakuje jastrzębim tonem, rynek pracy w USA daje mieszane sygnały, a dolar czuje się mocno (04.05-08.05) TL;DR...
Czytaj dalej →
Obligacje: Twój Przewodnik po Bezpiecznym Locie (i Czasem Nudnym) Świecie Długu
02/05/2026 / Łukasz Krauze / brak komentarzy
Zastanawiałeś się kiedyś, co kryje się za tym tajemniczym słowem „obligacje”? Czy to tylko dla tych z grubymi portfelami i...
Czytaj dalej →akcje, dywersyfikacja, dywidendy, ETFy, finanse, Giełda, inflacja, instrumenty finansowe, inwestowanie, obligacje, oszczędzanie
Update rynkowy 27.04-01.05: Fed i BoJ trzymają stopy, inflacja rośnie, Europa hamuje
01/05/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy: Fed i BoJ trzymają stopy, inflacja rośnie, Europa hamuje – tydzień 27.04-01.05 TL;DR Hej, inwestorze! Kolejny tydzień za...
Czytaj dalej →Enia Europejska, inflacja, Japonia, Niemcy, update rynkowy, USA
Akcje: Twój Bilet do Własności Firmy i Potencjalnych Zysków
28/04/2026 / Łukasz Krauze / brak komentarzy
Zastanawiałeś się kiedyś, co tak naprawdę kryje się za tymi wszystkimi informacjami o giełdzie, indeksach i cenach? Czy to tylko...
Czytaj dalej →akcje, dywersyfikacja, dywidendy, ETFy, finanse, Giełda, inflacja, instrumenty finansowe, inwestowanie, obligacje, oszczędzanie
Update rynkowy 20-04-24-04: Wojna napędza inflację, banki centralne wstrzymują oddech, Chiny zaskakują wzrostem
24/04/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy: Wojna napędza inflację, banki centralne wstrzymują oddech, Chiny zaskakują wzrostem (20.04-24.04) TL;DR No to co, kawka w dłoń...
Czytaj dalej →chiny, inflacja, Niemcy, Unia Europejska, update rynkowy, USA, wojna
Instrumenty Finansowe: Twój Kompas w Świecie Inwestycji
24/04/2026 / Łukasz Krauze / brak komentarzy
Zastanawiałeś się kiedyś, jak ci wszyscy ludzie na ekranach swoich komputerów zarabiają na tych wszystkich cyferkach i wykresach? Czy to...
Czytaj dalej →akcje, CFD, dywersyfikacja, dywidendy, ETFy, finanse, Forex, Giełda, inflacja, instrumenty finansowe, inwestowanie, majątek, obligacje
Procent składany: jak zagonić pieniądze do pracy i uniknąć finansowych pułapek
19/04/2026 / Łukasz Krauze / brak komentarzy
Siedzisz czasem przed ekranem brokera, patrzysz na te wszystkie liczby, wykresy, i zastanawiasz się, jak to wszystko działa? Jak to...
Czytaj dalej →akcje, ETFy, finanse, Giełda, inflacja, instrumenty finansowe, inwestowanie, majątek, obligacje, oszczędzanie
Update rynkowy 11.04-17.04: Chiny z mocnym akcentem, Fed ostrożny, inflacja w Eurozone przyspiesza
18/04/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy 11.04-17.04: Chiny z mocnym akcentem, Fed ostrożny, inflacja w Eurozone przyspiesza TL;DR No to co, kolejny tydzień za...
Czytaj dalej →chiny, inflacja, ropa, Unia Europejska, update rynkowy, USA, wielka brytania
Update rynkowy 04.04-10.04: USA walczy z inflacją, Niemcy spowalniają, RBNZ wstrzymuje oddech
11/04/2026 / Łukasz Krauze / brak komentarzy
Update rynkowy 04.04-10.04: USA walczy z inflacją, Niemcy spowalniają, RBNZ wstrzymuje oddech TL;DR No i co, drogi czytelniku? Kolejny tydzień...
Czytaj dalej →inflacja, Niemcy, obligacje, PKB, PMI, ropa, Unia Europejska, update rynkowy, USA
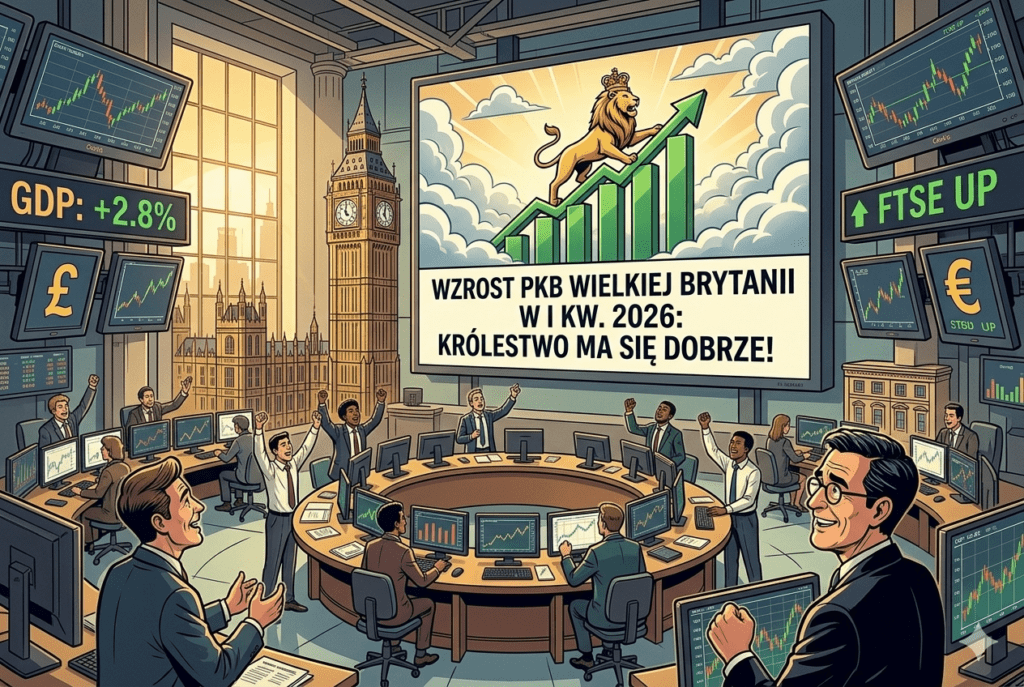
Update Rynkowy 30.03-03.04: UK przyspiesza, Niemcy z mieszanym obrazem, a rynek pracy w USA daje sprzeczne sygnały
03/04/2026 / Łukasz Krauze / brak komentarzy
Update Rynkowy 30.04-03.04: UK przyspiesza, Niemcy z mieszanym obrazem, a rynek pracy w USA daje sprzeczne sygnały TL;DR Co się...
Czytaj dalej →chiny, inflacja, PMI, UK, Unia Europejska, update rynkowy, USA
