chiny

Update rynkowy 11.05-15.05: Inflacja w USA zaskakuje, Chiny idą w górę, a rynek ropy wciąż gorący.

Update rynkowy: Inflacja w USA zaskakuje, Chiny idą w górę, a rynek ropy wciąż gorący. Tydzień 11.05-15.05 TL;DR Witajcie w kolejnym rynkowym przeglądzie! Ten tydzień to była prawdziwa jazda bez trzymanki, a główną rolę zagrała, jakżeby inaczej, inflacja. I to nie byle jaka, bo ta amerykańska znów pokazała pazur, zmuszając Fed do bolesnych przemyśleń. Do tego Chiny, mimo globalnych zawirowań, próbują pokazać, że mają się dobrze, a konflikt w Iranie dalej trzyma rynek ropy w szachu, przekładając się na rosnące ceny niemal wszystkiego. No i jeszcze Wielka Brytania z pozytywnym zaskoczeniem PKB. Spójrzmy, co tam się działo i co to wszystko dla nas oznacza. Inflacja w USA: Znowu gorąco! Co się wydarzyło No i stało się. USA dostarczyły nam dane o inflacji, które chyba nikogo nie ucieszyły. Mówię tu o wskaźniku CPI (Consumer Price Index) i PPI (Producer Price Index). Widać, że drożeje nie tylko paliwo (benzyna w kwietniu +15,6%), ale i usługi transportowe (+3,5% m/m w PPI dla marż hurtowych maszyn i urządzeń), usługi mieszkaniowe czy odzież. Czyli ciśnienie inflacyjne rozlewa się szerzej. Oto szybkie porównanie kluczowych danych inflacyjnych z USA: Wskaźnik Okres Wartość bieżąca Poprzednia wartość Oczekiwania rynku Inflacja bazowa CPI m/m Kwiecień 26 0,4% 0,2% (Marzec) 0,3% Inflacja bazowa CPI r/r Kwiecień 26 2,8% 2,6% (Marzec) 2,7% Inflacja CPI r/r (całk.) Kwiecień 26 3,8% 3,3% (Marzec) – Inflacja PPI m/m Kwiecień 26 1,4% 0,7% (Marzec) 0,5% Inflacja PPI r/r (całk.) Kwiecień 26 6,0% 4,3% (Marzec) 4,9% Reakcja polityczna Austan Goolsbee, prezes Fed z Chicago, nie owijał w bawełnę. Powiedział, że najnowsze dane o inflacji były „nieoczekiwanie rozczarowujące”. Podkreślił, że inflacja „idzie w złym kierunku, i to nie tylko w kwestiach związanych z ropą czy taryfami”. Szczególnie martwi go sektor usług. Czyli w Fedzie nastroje raczej kwaśne, bo cel 2% ucieka. W tle mamy też zmiany na szczytach Fed – Jerome Powell kończy kadencję, a jego następcą ma zostać Kevin Warsh, co może wprowadzić pewną niepewność co do przyszłej polityki. Reakcja rynków Rynki zareagowały błyskawicznie i boleśnie. Rentowność 10-letnich obligacji USA (US 10Y Treasury Yield) Źródło: Trading Economics, maj 2026 Komentarz No i masz! Znowu inflacja pokazała, kto tu rządzi. Te dane z USA to zimny prysznic dla tych, którzy liczyli na szybkie obniżki stóp. Fed ma teraz twardy orzech do zgryzienia. Z jednej strony, rynek pracy jest stabilny, a z drugiej inflacja rośnie. To nie jest ta sytuacja, w której bank centralny czuje się komfortowo. Co to oznacza dla gospodarki? Wyższe i dłużej utrzymujące się stopy procentowe to droższy kredyt dla firm i konsumentów. To może spowolnić inwestycje, schłodzić rynek nieruchomości i ogólnie zadziałać hamująco na wzrost gospodarczy. Z drugiej strony, Fed nie może zignorować inflacji. Wygląda na to, że wojna w Iranie i wynikające z niej drogie paliwa to kluczowy czynnik, który rozlewa się na całą gospodarkę. Dla rynków? Scenariusze: Zaskoczenia inflacyjne w USA (Kwiecień 2026) – Oczekiwania vs. Rzeczywistość Źródło: Opracowanie własne na podstawie danych ze źródeł Chiny: Przemysł rośnie, inflacja też, ale nie wszędzie Co się wydarzyło Z Chin docierają mieszane, ale ogólnie pozytywne sygnały. Reakcja polityczna Chiny, choć nie są tak transparentne jak USA, podejmują kroki. W kwietniu 2026 władze ograniczyły podwyżki cen paliw dla konsumentów, aby złagodzić wpływ globalnych wzrostów cen ropy. To jasny sygnał, że Pekin stara się chronić swoje gospodarstwo domowe i biznesy przed zewnętrznymi szokami. W kontekście szerszej polityki, odbył się szczyt Trump-Xi w Pekinie. Trump zasugerował, że Xi „spodobał się pomysł” kupowania więcej amerykańskiej ropy, ale oficjalny komunikat Chin nie wspominał o energii. Rozmowy dotyczyły też szerzej relacji handlowych i kwestii Tajwanu. Trump nie chciał jasno zadeklarować obrony Tajwanu, co z punktu widzenia Xi jest „najważniejszą kwestią”. Reakcja rynków Produkcja Przemysłowa w Chinach r/r (Marzec 2026) Źródło: National Bureau of Statistics of China, Trading Economics Komentarz Chiny to taka zagadka – z jednej strony, produkcja przemysłowa trzyma się mocno, co jest super, bo pokazuje, że fabryki pracują. Z drugiej, inflacja przyspiesza, ale tu jest haczyk: to głównie przez drożejący transport i energię, czyli skutki wojny w Iranie. Ceny żywności, a zwłaszcza wieprzowiny, spadają, co jest typowe dla kraju, gdzie ten sektor ma duży udział w koszyku inflacyjnym. To pokazuje, że popyt wewnętrzny może nie być aż tak mocny, jakby chcieli. Co to oznacza dla gospodarki? Stabilna produkcja przemysłowa to dobra wiadomość dla globalnych łańcuchów dostaw i eksportu. Jednak wzrost inflacji napędzany kosztami (energii) może uderzyć w marże firm i siłę nabywczą konsumentów. Chiński rząd musi balansować między wspieraniem wzrostu a kontrolowaniem inflacji. Dla rynków? Scenariusze: Niemcy: Wskaźnik ZEW – światełko w tunelu, ale dalej ciemno Co się wydarzyło Niemiecki wskaźnik ZEW (Economic Sentiment Index), który mierzy nastroje gospodarcze analityków finansowych, wzrósł w maju 2026 do -10,2 punktów. To spora poprawa z -17,2 punktów w kwietniu i znacznie powyżej oczekiwań (-19,8 punktów). Mimo tej poprawy, wskaźnik wciąż jest na minusie. Oznacza to, że choć oczekiwania co do przyszłości są lepsze, to ogólny sentyment pozostaje pesymistyczny. Reakcja polityczna Bez znaczących wypowiedzi politycznych bezpośrednio po publikacji ZEW. Jednak w tle wciąż mamy obawy o wpływ wojny w Iranie na ceny energii i inflację, co hamuje perspektywy ożywienia. Wcześniej ZEW President Prof. Achim Wambach ostrzegał, że wojna w Iranie wpływa nie tylko na ceny, ale i na obawy o długoterminowe niedobory energii, co osłabia wysiłki rządu na rzecz stymulacji. Reakcja rynków Niemiecki Wskaźnik Sentymentu Gospodarczego ZEW (Maj 2026) Źródło: Centre for European Economic Research (ZEW), Trading Economics Komentarz Wskaźnik ZEW to taki papierek lakmusowy dla nastrojów wśród niemieckich analityków. To, że wzrósł, jest oczywiście pozytywnym zaskoczeniem i światełkiem w tunelu. W końcu rynek oczekiwał jeszcze gorszych wieści. To sugeruje, że inwestorzy mają nadzieję na rozwiązanie konfliktu w Iranie i że środki stymulacyjne rządu w końcu zaczną działać. Co to oznacza dla gospodarki? Niemcy, jako potężna gospodarka eksportowa, są bardzo wrażliwe na globalne nastroje i ceny energii. Poprawa oczekiwań to dobry znak, ale wciąż negatywne wartości i spadająca ocena bieżącej sytuacji pokazują, że gospodarka jest w trudnym położeniu. Słabość sektora motoryzacyjnego jest szczególnie niepokojąca, bo to jeden z filarów niemieckiej potęgi. Dla rynków? Scenariusze: Porównanie Sentymentu ZEW: Oczekiwania vs. Bieżąca Sytuacja (Maj
, , , , ,

Update rynkowy 20-04-24-04: Wojna napędza inflację, banki centralne wstrzymują oddech, Chiny zaskakują wzrostem

Update rynkowy: Wojna napędza inflację, banki centralne wstrzymują oddech, Chiny zaskakują wzrostem (20.04-24.04) TL;DR No to co, kawka w dłoń i ruszamy! Miniony tydzień to festiwal nerwów, niepewności i… energii. I to bynajmniej nie tej pozytywnej, rynkowej. Wojna na Bliskim Wschodzie, jak widmo, prześladowała globalne rynki, pchając w górę ceny surowców, a tym samym odświeżając obawy o inflację. Banki centralne, które jeszcze niedawno myślały o obniżkach, teraz muszą na nowo kalibrować swoje plany. Spójrzmy, co działo się w szczegółach. Chiny utrzymują stopy procentowe LPR na rekordowo niskim poziomie Co się wydarzyło Ludowy Bank Chin (PBoC) to prawdziwy weteran w utrzymywaniu stałego kursu – po raz jedenasty z rzędu, w kwietniu 2026 roku, bank centralny Chin utrzymał kluczowe stopy procentowe Loan Prime Rate (LPR) na rekordowo niskich poziomach. Roczna stopa LPR, która jest punktem odniesienia dla większości kredytów korporacyjnych i gospodarstw domowych, pozostała na poziomie 3,0%. Z kolei 5-letnia stopa LPR, będąca referencją dla kredytów hipotecznych, utrzymała się na poziomie 3,5%. Obie stopy są na najniższych poziomach od maja 2025 roku. Stopa LPR Kwiecień 2026 Marzec 2026 Luty 2026 1-roczna 3,0% 3,0% 3,0% 5-letnia 3,5% 3,5% 3,5% Reakcja polityczna PBoC tłumaczy swoją ostrożność obawami przed reperkusjami wojny na Bliskim Wschodzie. Wiesz, ten konflikt ma globalny zasięg, a Chiny nie chcą, żeby im się to odbiło czkawką. Co ciekawe, decyzja zapadła mimo, że presja deflacyjna w kraju łagodnieje, a gospodarka chińska w I kwartale 2026 roku pokazała zęby, rosnąc o solidne 5%. To przyspieszenie z 4,5% w poprzednim kwartale i jednocześnie górna granica nowego, obniżonego celu wzrostu Pekinu na cały rok, który wynosi 4,5%-5%. PBoC zapowiedział, że będzie utrzymywać politykę „wspierającą” i „umiarkowanie luźną”, dbając jednocześnie o stabilność juana. Czyli taki spacer po linie, ale z asekuracją. Reakcja rynków Na samo utrzymanie stóp LPR, które było zgodne z oczekiwaniami, nie było jakichś gwałtownych ruchów. W szerszym kontekście, chińskie giełdy odnotowały dwudniowy spadek („China Stocks on Two-Day Slide”), a rentowność 10-letnich chińskich obligacji spadła do dwutygodniowego minimum („China 10Y Yield Falls to 2-Week Low”). Yuan offshore również osłabiał się, co mogło być związane z ogólną awersją do ryzyka i oczekiwaniami na rozmowy Trump-Xi („Offshore Yuan Retreats as Trump-Xi Talks Eyed”). Chińska roczna stopa LPR (2024–2026) Źródło: People’s Bank of China / Opracowanie własne Komentarz Decyzja PBoC to klasyczny przykład „czekaj i patrz”. Z jednej strony, gospodarka chińska pokazuje odporność, co zdejmuje presję na natychmiastowe cięcia. Z drugiej, globalna niepewność związana z Bliskim Wschodem, widmo wojny handlowej (Trump-Xi), czy problemy na rynku nieruchomości wciąż wiszą w powietrzu. Utrzymanie stóp na niskich poziomach ma przede wszystkim wspierać stabilność finansową i sektor nieruchomości, który wciąż potrzebuje tlenu. Co dalej? Krótkoterminowo, PBoC pewnie dalej będzie monitorował sytuację. Jeśli globalne ryzyka eskalują, a inflacja w Chinach pozostanie niska, możemy zobaczyć dalsze stymulacje – ale raczej celowane, nie masowe cięcia stóp. Długoterminowo, to wszystko sprowadza się do balansu między utrzymaniem wzrostu a uniknięciem nadmiernego zadłużenia i niestabilności finansowej. Stabilny, ale wolniejszy wzrost to nowy chiński standard, o czym świadczy obniżony cel PKB. Wzrost o 5% w Q1 to świetny wynik, ale cel na cały rok na poziomie 4,5%-5% pokazuje, że władze spodziewają się, że później będzie… trudniej. Niemieckie ceny producentów odnotowały najmniejszy spadek od roku Co się wydarzyło Mamy ciekawe wieści z Niemiec, serca europejskiej gospodarki. Ceny producentów (PPI) w Niemczech spadły w marcu 2026 roku o 0,2% rok do roku. To może brzmieć jak dobra wiadomość, ale jest tu haczyk: to najmniejszy spadek od marca poprzedniego roku, a w lutym spadek wynosił jeszcze 3,3%. Co więcej, w ujęciu miesięcznym ceny producentów wzrosły o 2,5%, bijąc prognozy (1,4%) i notując największy skok od sierpnia 2022 roku! Główny powód? Energia. Ceny energii spadały wolniej (-3,2% vs -12,5% w lutym), a koszty produktów naftowych wyraźnie wzrosły – zgadnij dlaczego? No właśnie, konflikt na Bliskim Wschodzie. Bez energii, PPI wzrósł o 1,3%. Drożały też dobra inwestycyjne (1,9%) i trwałe dobra konsumpcyjne (1,9%), a także półprodukty (1,5%), głównie metale i drewno. Wskaźnik PPI w Niemczech Marzec 2026 Luty 2026 Styczeń 2026 Rok do roku -0,2% -3,3% -3,0% Miesiąc do miesiąca +2,5% -0,5% -0,6% Reakcja polityczna Na ten konkretny odczyt nie było znaczących wypowiedzi politycznych. Bankierzy centralni z EBC na pewno śledzą to uważnie, ale ich główna decyzja zapadła kilka dni później (o tym za chwilę). Reakcja rynków Brak bezpośrednich danych o reakcjach rynkowych na ten odczyt PPI. Jednak w szerszym kontekście, rentowności niemieckich Bundów wzrosły do 15-letniego maksimum, a rynki akcji (np. DAX) miały tendencję do spadków, co odzwierciedlało ogólne obawy inflacyjne („Bund Yields Hit 15-Year High as Inflation Fears Grow”, „DAX Closes Deeply in the Red”). Drożejąca energia i surowce to cios dla niemieckiego przemysłu. Zmiana cen producentów w Niemczech (r/r) Źródło: Federal Statistical Office / Opracowanie własne Komentarz To jest bardzo ważny sygnał ostrzegawczy. Ceny producentów to często prekursor tego, co zobaczymy w inflacji konsumenckiej (CPI). Jeśli producenci płacą więcej za energię i surowce, prędzej czy później przerzucą te koszty na konsumentów. Wzrost o 2,5% m/m to naprawdę sporo i pokazuje, jak mocno konflikt na Bliskim Wschodzie uderza w łańcuchy dostaw i koszty produkcji. Co to oznacza dla EBC? No cóż, ich optymizm co do obniżek stóp może szybko prysnąć. Jeśli inflacja PPI zacznie się przekładać na CPI, EBC będzie musiał zachować jastrzębią postawę dłużej, niż by chciał. Krótkoterminowo, inwestorzy powinni przygotować się na dalszą zmienność na rynkach obligacji i akcji, zwłaszcza w sektorach mocno zależnych od energii. Długoterminowo, to jest test dla odporności niemieckiego przemysłu i całej strefy euro na szoki zewnętrzne. Kanadyjska inflacja CPI wzrosła do 2,4% w marcu 2026 Co się wydarzyło Za oceanem, a konkretnie w Kanadzie, inflacja też dała o sobie znać. Główna stopa inflacji CPI w Kraju Klonowego Liścia podskoczyła w marcu 2026 roku do 2,4% rok do roku, z 1,8% w lutym. To najwyższy poziom od roku, choć minimalnie poniżej prognoz (2,5%). Głównym winowajcą? Znowu energia! Inflacja konsumencka w sektorze energetycznym wzrosła do 3,9% z deflacji -9,3% w poprzednim miesiącu. To pociągnęło za sobą ceny transportu, które zwiększyły się o 3,7% (wobec -0,8% w lutym). Miesięczny wzrost CPI wyniósł 0,9%, a ceny benzyny

, , , , , ,

Update rynkowy 11.04-17.04: Chiny z mocnym akcentem, Fed ostrożny, inflacja w Eurozone przyspiesza

Update rynkowy 11.04-17.04: Chiny z mocnym akcentem, Fed ostrożny, inflacja w Eurozone przyspiesza TL;DR No to co, kolejny tydzień za nami, a na rynkach działo się niemało. Chyba wszyscy czekali na jakieś wyraźne sygnały, zwłaszcza z Chin i USA, żeby wiedzieć, w którą stronę wieje wiatr. I dostaliśmy te sygnały, choć, jak to zwykle bywa, nie wszystkie były spójne. Od chińskiego smoka, który niby pędzi do przodu, ale ma jedną nogę osłabioną, po amerykańskiego orła, który siedzi na stopach procentowych i patrzy na inflację z rosnącą obawą. Eurozona też dorzuciła swoje trzy grosze, a Wielka Brytania zaskoczyła na plus, choć z pewnymi zastrzeżeniami. Zapnij pasy, bo jedziemy z najnowszymi danymi! PKB Chin 5% w I kwartale 2026 – Nierówny sprint giganta Co się wydarzyło Chińska gospodarka w pierwszym kwartale 2026 roku zanotowała solidny wzrost, przyspieszając do 5,0% rok do roku. To wynik lepszy od 4,5% z poprzedniego kwartału (Q4 2025) i przebił konsensus analityków, którzy spodziewali się 4,8%. Takie tempo wzrostu to najszybszy odczyt od trzech kwartałów. Głównym motorem napędowym był ponoć eksport, który wykazał się odpornością, mimo obaw o rozwój konfliktu w Iranie. Jednakże, nie wszystko złoto, co się świeci. Marzec pokazał już, że ten impet jest dość nierównomierny – produkcja przemysłowa wzrosła, ale sprzedaż detaliczna rozczarowała. Inwestycje w środki trwałe również rosły, choć nieco wolniej. Wzrost PKB Chin (r/r) w Q1 2026 vs Oczekiwania Źródło: National Bureau of Statistics of China / Opracowanie własne Reakcja polityczna Oficjalne komunikaty ze strony National Bureau of Statistics of China były dość optymistyczne, podkreślając zdolność gospodarki do „zaabsorbowania wstrząsów” i utrzymania stabilnego, progresywnego trendu. Poza tymi ogólnikami, konkretnych, nowych wypowiedzi politycznych brak. Reakcja rynków Tak pozytywny odczyt PKB Chin powinien był wesprzeć sentyment na rynkach azjatyckich, a także globalnie, dając nadzieję na większy popyt i globalny wzrost. Zazwyczaj takie dane sprzyjają akcjom i surowcom, a juan (CNY) może zyskiwać na wartości, chociaż nierównomierność w danych mogła studzić nadmierny entuzjazm. Komentarz Wzrost PKB o 5% to oczywiście dobra wiadomość dla Chin i dla globalnej gospodarki. W końcu to drugi największy konsument wszystkiego, co świat produkuje. Ale wiesz, co jest tu haczykiem? To „nierównomierny impet”. Jeśli produkcja idzie do góry, a ludzie nie chcą kupować, to mamy problem z popytem wewnętrznym, a to z kolei oznacza, że Chiny nadal będą mocno polegać na eksporcie. A co z globalnym spowolnieniem, napięciami handlowymi i wojnami? To ryzyko dla chińskiego eksportu. Krótkoterminowo, ten solidny wzrost PKB może uspokoić nastroje, ale długoterminowo, Chiny muszą zająć się strukturalnymi problemami, takimi jak słaba konsumpcja i problemy na rynku nieruchomości. Jeśli tego nie zrobią, to nawet 5% wzrostu może okazać się niewystarczające, żeby utrzymać długotrwały, stabilny rozwój. Rynki będą bacznie obserwować kolejne dane z Państwa Środka, szukając potwierdzenia, czy to tylko chwilowy zryw, czy faktycznie początek stabilizacji. Produkcja przemysłowa Chin wzrosła o 5,7% w marcu 2026 – Fabryki jeszcze dymią Co się wydarzyło Produkcja przemysłowa w Chinach w marcu 2026 roku wzrosła o 5,7% rok do roku. To więcej niż oczekiwania rynkowe (5,5%), ale jednocześnie stanowi spowolnienie w porównaniu do wzrostu o 6,3% zanotowanego w połączonym okresie styczeń–luty. Aktywność uległa umiarkowaniu we wszystkich głównych sektorach: górnictwo (5,7% vs 6,1%), przetwórstwo (6,0% vs 6,6%) oraz usługi użyteczności publicznej (3,5% vs 4,7%). Mimo to, wzrost odnotowano w 30 z 41 głównych branż przemysłu. W skali miesięcznej produkcja przemysłowa wzrosła o 0,28%, a za cały pierwszy kwartał – o 6,1%. Wskaźnik Produkcji Przemysłowej w Chinach (r/r) Marzec 2026 Styczeń–Luty 2026 Prognoza na Marzec Wzrost ogółem 5,7% 6,3% 5,5% Górnictwo 5,7% 6,1% – Przetwórstwo 6,0% 6,6% – Usługi użyteczności publicznej 3,5% 4,7% – Reakcja polityczna Brak jakichkolwiek znaczących wypowiedzi politycznych, które bezpośrednio odnosiłyby się do tych danych. Reakcja rynków Generalnie, silniejszy od oczekiwań odczyt produkcji przemysłowej w Chinach jest pozytywny dla globalnych rynków, szczególnie dla cen surowców i akcji spółek eksportowych. Jednak spowolnienie dynamiki w stosunku do poprzedniego okresu mogło nieco osłabić entuzjazm. Komentarz Chińskie fabryki nadal pracują pełną parą, co jest dobre dla globalnych łańcuchów dostaw i – szczerze mówiąc – dla naszych portfeli, bo to oznacza stabilność cen wielu produktów. Ale spowolnienie w stosunku do początku roku to sygnał, że nawet chiński smok łapie zadyszkę. Pamiętaj, że Chiny to nie tylko fabryka świata, ale też jego odbiorca. Jeśli globalny popyt osłabnie, to i chińska produkcja zacznie cierpieć. Z drugiej strony, wzrost w 30 z 41 branż pokazuje, że chińska gospodarka ma szerokie podstawy. To nie jest tak, że jeden sektor ciągnie wszystko. Krótkoterminowo, ten wynik utwierdza w przekonaniu, że gospodarka Chin jest odporna. Długoterminowo, nadal wracamy do pytania o popyt wewnętrzny. Bez silnej konsumpcji, poleganie na produkcji i eksporcie może być ryzykowne w bardziej zmiennym środowisku globalnym. Produkcja Przemysłowa Chin (r/r) – Marzec 2026 vs Styczeń-Luty 2026 Źródło: National Bureau of Statistics of China / Opracowanie własne Sprzedaż detaliczna w Chinach spowolniła do 1,7% w marcu 2026 – Portfele na kłódkę Co się wydarzyło Sprzedaż detaliczna w Chinach wzrosła w marcu 2026 roku tylko o 1,7% rok do roku. To wyraźne spowolnienie z 2,8% odnotowanych w okresie styczeń–luty i wynik gorszy od oczekiwań rynkowych, które zakładały wzrost o 2,3%. Umiarkowanie to jest odzwierciedleniem słabszego popytu konsumenckiego. Choć niektóre kategorie, takie jak sprzęt komunikacyjny (+27,3%), artykuły kulturalne i biurowe (+15,0%), biżuteria (+11,7%) oraz artykuły spożywcze, radziły sobie dobrze, to sprzedaż droższych dóbr, takich jak samochody (-11,8%), sprzęt AGD (-5,0%) i meble (-8,7%), znacznie spadła. Usługi (przychody z cateringu +2,9%) nadal przewyższały sprzedaż towarów (wzrost o 1,5%). Sprzedaż detaliczna z wyłączeniem samochodów wzrosła o 3,2% w marcu. W skali miesięcznej sprzedaż detaliczna wzrosła o 0,2%, spowalniając z 0,5% w lutym. Sprzedaż Detaliczna w Chinach (r/r) – Marzec 2026 Źródło: National Bureau of Statistics of China / Opracowanie własne Reakcja polityczna Brak jakichkolwiek znaczących, bezpośrednich wypowiedzi politycznych. Reakcja rynków Spowolnienie w sprzedaży detalicznej, zwłaszcza poniżej oczekiwań, jest zazwyczaj negatywne dla sentymentu rynkowego, ponieważ sygnalizuje słabszy popyt konsumencki. Może to wpłynąć negatywnie na akcje spółek detalicznych i generalnie osłabić chińskiego juana, choć wpływ na waluty globalne może być ograniczony. Komentarz No i tu jest pies pogrzebany, jeśli chodzi o chińską gospodarkę. Pamiętasz, jak mówiłem, że PKB

, , , , , ,

Update Rynkowy 30.03-03.04: UK przyspiesza, Niemcy z mieszanym obrazem, a rynek pracy w USA daje sprzeczne sygnały

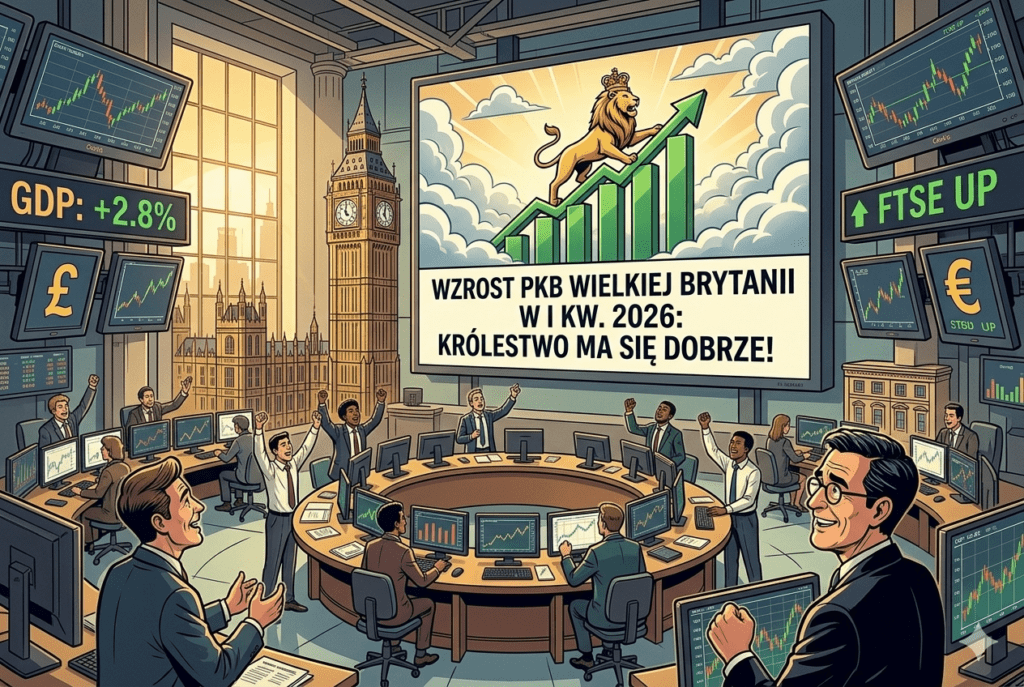
Update Rynkowy 30.04-03.04: UK przyspiesza, Niemcy z mieszanym obrazem, a rynek pracy w USA daje sprzeczne sygnały TL;DR Co się działo? Między wzrostem a inflacją, czyli kogel-mogel na rynkach No to co, jak tam minął ostatni tydzień? Jak zwykle, nudy na giełdach to ostatnia rzecz, na którą można narzekać. Działo się sporo, a inwestorzy mieli pełne ręce roboty, próbując rozszyfrować, co właściwie oznaczają te wszystkie liczby, które do nas spływały. Od zaskakująco mocnego wzrostu w Wielkiej Brytanii, przez nieco dwuznaczne sygnały z Niemiec, aż po rollercoaster na amerykańskim rynku pracy – wszędzie coś się kręciło. Centralne banki mają twardy orzech do zgryzienia, bo inflacja niby schodzi, ale nie tak szybko, jakby chciały, a gospodarki radzą sobie… różnie. Zobaczmy, co konkretnie zafundował nam ostatni tydzień. Wzrost PKB Wielkiej Brytanii w I kw. 2026: Królestwo ma się dobrze! Co się wydarzyło Dobre wieści z Wysp! Wielka Brytania pokazała, że potrafi zaskoczyć pozytywnie. W pierwszym kwartale 2026 roku odnotowała wzrost PKB o solidne 1.1% rok do roku. Wiesz, to jest wynik, który przebił prognozy analityków, którzy spodziewali się wzrostu na poziomie 0.8%. Poprzedni odczyt wynosił 1.0%, więc widzimy tu delikatne przyspieszenie. To najszersza miara aktywności gospodarczej, więc w sumie sygnał jest jasny – gospodarka brytyjska ma się lepiej, niż myśleliśmy. Reakcja polityczna Bez znaczących wypowiedzi politycznych bezpośrednio po tej publikacji. Zazwyczaj takie dane są komentowane przez polityków w kontekście ogólnego stanu gospodarki, ale w tym konkretnym tygodniu nie pojawiły się żadne oficjalne oświadczenia, które by znacząco wpłynęły na rynki. Bank Anglii (BoE) na pewno bacznie obserwuje te dane, bo to klucz do ich przyszłych decyzji. Reakcja rynków Naturalnie, funt brytyjski (GBP) zareagował optymistycznie. Jak to bywa, lepsze dane ekonomiczne oznaczają zazwyczaj aprecjację lokalnej waluty, i tak też było tym razem. Funt umocnił się wobec głównych walut, odzwierciedlając zaufanie inwestorów w siłę brytyjskiej gospodarki. Komentarz No i masz, niespodzianka! Wielka Brytania, która przez jakiś czas była postrzegana jako kraj borykający się z licznymi problemami gospodarczymi (Brexitem, inflacją, itd.), pokazuje zęby. Wzrost PKB powyżej oczekiwań to solidny argument za tym, że gospodarka ma mocne fundamenty albo przynajmniej, że najgorsze już za nią. Co to oznacza? Dla Banku Anglii to sygnał, że może nie musi spieszyć się z cięciami stóp procentowych. Taka silna gospodarka może szybciej wygenerować presję inflacyjną, jeśli BoE zbyt wcześnie zacznie luzować politykę. Krótkoterminowo, funt może pozostać mocny, a indeksy giełdowe w UK (jak FTSE 100) mogą cieszyć się z poprawy sentymentu. Długoterminowo, jeśli ten trend się utrzyma, Wielka Brytania może wrócić na ścieżkę stabilnego wzrostu, co jest super wiadomością dla inwestorów. PKB Wielkiej Brytanii (rok do roku) – Rzeczywisty vs. Prognozy Źródło: Investing.com, Opracowanie własne Inflacja CPI w strefie euro bez zmian w kwietniu 2026: Stabilizacja, ale czy wystarczająca? Co się wydarzyło Inflacja w strefie euro, mierzona wskaźnikiem CPI rok do roku, w kwietniu 2026 roku wyniosła 3.0%. To dokładnie tyle, ile spodziewali się analitycy, i co ważne, jest to ten sam poziom, co w poprzednim miesiącu. W marcu odczyt wynosił 2.6%, co oznacza, że kwietniowa inflacja ustabilizowała się na wyższym pułapie. Reakcja polityczna Europejski Bank Centralny (EBC) bacznie monitoruje te dane. Stabilizacja inflacji na poziomie 3.0% może być dla nich sygnałem, że presja cenowa utrzymuje się, ale nie wymyka się spod kontroli. Nie było jednak żadnych konkretnych, nowych wypowiedzi członków EBC bezpośrednio po tej publikacji, które by zmieniały ich dotychczasowe, raczej jastrzębie, nastawienie. Reakcja rynków Euro (EUR) utrzymało się na stabilnym poziomie. Dane zgodne z prognozami rzadko wywołują gwałtowne ruchy, a w tym przypadku brak zaskoczenia oznaczał, że inwestorzy nie musieli rewidować swoich oczekiwań co do polityki EBC. Rentowności obligacji w strefie euro również nie odnotowały znaczących zmian. Komentarz Trzy procent inflacji to ani tragedia, ani powód do fajerwerków. Jest stabilnie, a to chyba najważniejsze. Dla EBC to oznacza, że mają trochę więcej czasu, żeby podjąć decyzje o ewentualnych cięciach stóp. Inflacja nie przyspiesza, ale też nie spada w tempie, które pozwoliłoby na szybkie luzowanie polityki. Powiedziałbym, że to jest taki „złoty środek” – inflacja nie jest na tyle wysoka, żeby zmuszać do zaostrzania polityki, ale też nie na tyle niska, żeby EBC czuł się komfortowo z obniżkami. Krótkoterminowo, euro może pozostać odporne na większe wahania, a rynki będą czekać na kolejne sygnały, zwłaszcza z niemieckiej gospodarki, która jest lokomotywą strefy euro. Inflacja CPI w Strefie Euro (rok do roku) – Trend Źródło: Eurostat, Opracowanie własne Niemiecka inflacja CPI MoM spadła w kwietniu 2026: Ulga, ale krótkotrwała? Co się wydarzyło Miesięczna inflacja konsumencka w Niemczech, czyli CPI miesiąc do miesiąca (MoM), w kwietniu 2026 roku wyniosła 0.6%. To jest spadek z 1.1% odnotowanych w marcu i wynik zgodny z konsensusem rynkowym. Ten odczyt wskazuje na wyraźne spowolnienie tempa wzrostu cen w porównaniu do poprzedniego miesiąca. Reakcja polityczna Bez znaczących wypowiedzi politycznych. EBC i Bundesbank analizują zarówno dane roczne, jak i miesięczne, aby uzyskać pełny obraz presji inflacyjnej. Reakcja rynków Spadek inflacji MoM mógłby teoretycznie wywołać lekki pesymizm co do siły euro, sugerując, że presja inflacyjna słabnie. Jednak w kontekście jednoczesnego wzrostu inflacji rocznej, reakcja rynków była raczej stonowana i mieszana. Inwestorzy musieli ważyć oba odczyty, co prowadziło do braku wyraźnego kierunku dla EUR. Komentarz Patrz, jaka ciekawa sytuacja! Inflacja MoM spada, a YoY rośnie. Co to oznacza? Prawdopodobnie marcowy skok (1.1% MoM) był jednorazowym epizodem lub efektem bazy, a kwiecień przyniósł ochłodzenie. To jest ta huśtawka, o której zawsze mówimy. Z jednej strony, spadek MoM to dobra wiadomość, bo pokazuje, że obecna presja nie jest tak silna. Z drugiej strony, utrzymująca się wyższa inflacja roczna świadczy o uporczywości problemu. Dla EBC to jak gra w szachy – każdy ruch musi być przemyślany. Krótkoterminowo rynki będą szukać spójności w kolejnych danych. Czy marcowy skok MoM to był wyjątek, czy początek czegoś nowego? To pytanie za milion dolarów. Inflacja CPI w Niemczech: Miesiąc do Miesiąca vs. Rok do Roku (Kwiecień 2026) Źródło: Federal Statistical Office Germany, Opracowanie własne Niemiecka zmiana zatrudnienia wyższa od oczekiwań w kwietniu 2026: Rynek pracy pod presją Co się wydarzyło Rynek pracy w Niemczech w kwietniu 2026 roku pokazał niepokojące sygnały. Liczba bezrobotnych wzrosła o 20 tysięcy. To

, , , , , ,
Przewijanie do góry