Update rynkowy 11.04-17.04: Chiny z mocnym akcentem, Fed ostrożny, inflacja w Eurozone przyspiesza
TL;DR
- Chiny: Silny wzrost PKB, ale nierówny. Gospodarka rosła szybciej niż oczekiwano, ale słaba sprzedaż detaliczna i spowolnienie produkcji przemysłowej w marcu pokazują, że konsumpcja kuleje.
- Wielka Brytania: Uniknięta recesja, ale wzrost kruchy. PKB zaskoczył na plus, głównie dzięki usługom, co daje nadzieję, ale produkcja i handel detaliczny nadal w odwrocie.
- USA: Fed trzyma stopy, inflacja straszy. Amerykański bank centralny utrzymał stopy procentowe, a niejednogłośność decyzji i rosnące ceny producentów (PPI) sugerują, że cięcia są odległą perspektywą.
- Strefa Euro: Inflacja przyspiesza, bilans handlowy słabnie. CPI zaskoczyło wzrostem, co jest złym sygnałem dla EBC, a malejąca nadwyżka handlowa nie pomaga.
- Rynek pracy USA: Wciąż mocny. Liczba wniosków o zasiłek dla bezrobotnych wzrosła, ale ogólny obraz rynku pracy pozostaje solidny.
- Ropa naftowa: Zapas spada. Spadek zapasów ropy API może podbić ceny, szczególnie w kontekście geopolitycznych napięć.
No to co, kolejny tydzień za nami, a na rynkach działo się niemało. Chyba wszyscy czekali na jakieś wyraźne sygnały, zwłaszcza z Chin i USA, żeby wiedzieć, w którą stronę wieje wiatr. I dostaliśmy te sygnały, choć, jak to zwykle bywa, nie wszystkie były spójne. Od chińskiego smoka, który niby pędzi do przodu, ale ma jedną nogę osłabioną, po amerykańskiego orła, który siedzi na stopach procentowych i patrzy na inflację z rosnącą obawą. Eurozona też dorzuciła swoje trzy grosze, a Wielka Brytania zaskoczyła na plus, choć z pewnymi zastrzeżeniami. Zapnij pasy, bo jedziemy z najnowszymi danymi!
PKB Chin 5% w I kwartale 2026 – Nierówny sprint giganta
Co się wydarzyło
Chińska gospodarka w pierwszym kwartale 2026 roku zanotowała solidny wzrost, przyspieszając do 5,0% rok do roku. To wynik lepszy od 4,5% z poprzedniego kwartału (Q4 2025) i przebił konsensus analityków, którzy spodziewali się 4,8%. Takie tempo wzrostu to najszybszy odczyt od trzech kwartałów. Głównym motorem napędowym był ponoć eksport, który wykazał się odpornością, mimo obaw o rozwój konfliktu w Iranie. Jednakże, nie wszystko złoto, co się świeci. Marzec pokazał już, że ten impet jest dość nierównomierny – produkcja przemysłowa wzrosła, ale sprzedaż detaliczna rozczarowała. Inwestycje w środki trwałe również rosły, choć nieco wolniej.
Źródło: National Bureau of Statistics of China / Opracowanie własne
Reakcja polityczna
Oficjalne komunikaty ze strony National Bureau of Statistics of China były dość optymistyczne, podkreślając zdolność gospodarki do „zaabsorbowania wstrząsów” i utrzymania stabilnego, progresywnego trendu. Poza tymi ogólnikami, konkretnych, nowych wypowiedzi politycznych brak.
Reakcja rynków
Tak pozytywny odczyt PKB Chin powinien był wesprzeć sentyment na rynkach azjatyckich, a także globalnie, dając nadzieję na większy popyt i globalny wzrost. Zazwyczaj takie dane sprzyjają akcjom i surowcom, a juan (CNY) może zyskiwać na wartości, chociaż nierównomierność w danych mogła studzić nadmierny entuzjazm.
Komentarz
Wzrost PKB o 5% to oczywiście dobra wiadomość dla Chin i dla globalnej gospodarki. W końcu to drugi największy konsument wszystkiego, co świat produkuje. Ale wiesz, co jest tu haczykiem? To „nierównomierny impet”. Jeśli produkcja idzie do góry, a ludzie nie chcą kupować, to mamy problem z popytem wewnętrznym, a to z kolei oznacza, że Chiny nadal będą mocno polegać na eksporcie. A co z globalnym spowolnieniem, napięciami handlowymi i wojnami? To ryzyko dla chińskiego eksportu.
Krótkoterminowo, ten solidny wzrost PKB może uspokoić nastroje, ale długoterminowo, Chiny muszą zająć się strukturalnymi problemami, takimi jak słaba konsumpcja i problemy na rynku nieruchomości. Jeśli tego nie zrobią, to nawet 5% wzrostu może okazać się niewystarczające, żeby utrzymać długotrwały, stabilny rozwój. Rynki będą bacznie obserwować kolejne dane z Państwa Środka, szukając potwierdzenia, czy to tylko chwilowy zryw, czy faktycznie początek stabilizacji.
Produkcja przemysłowa Chin wzrosła o 5,7% w marcu 2026 – Fabryki jeszcze dymią
Co się wydarzyło
Produkcja przemysłowa w Chinach w marcu 2026 roku wzrosła o 5,7% rok do roku. To więcej niż oczekiwania rynkowe (5,5%), ale jednocześnie stanowi spowolnienie w porównaniu do wzrostu o 6,3% zanotowanego w połączonym okresie styczeń–luty. Aktywność uległa umiarkowaniu we wszystkich głównych sektorach: górnictwo (5,7% vs 6,1%), przetwórstwo (6,0% vs 6,6%) oraz usługi użyteczności publicznej (3,5% vs 4,7%). Mimo to, wzrost odnotowano w 30 z 41 głównych branż przemysłu. W skali miesięcznej produkcja przemysłowa wzrosła o 0,28%, a za cały pierwszy kwartał – o 6,1%.
Reakcja polityczna
Brak jakichkolwiek znaczących wypowiedzi politycznych, które bezpośrednio odnosiłyby się do tych danych.
Reakcja rynków
Generalnie, silniejszy od oczekiwań odczyt produkcji przemysłowej w Chinach jest pozytywny dla globalnych rynków, szczególnie dla cen surowców i akcji spółek eksportowych. Jednak spowolnienie dynamiki w stosunku do poprzedniego okresu mogło nieco osłabić entuzjazm.
Komentarz
Chińskie fabryki nadal pracują pełną parą, co jest dobre dla globalnych łańcuchów dostaw i – szczerze mówiąc – dla naszych portfeli, bo to oznacza stabilność cen wielu produktów. Ale spowolnienie w stosunku do początku roku to sygnał, że nawet chiński smok łapie zadyszkę. Pamiętaj, że Chiny to nie tylko fabryka świata, ale też jego odbiorca. Jeśli globalny popyt osłabnie, to i chińska produkcja zacznie cierpieć.
Z drugiej strony, wzrost w 30 z 41 branż pokazuje, że chińska gospodarka ma szerokie podstawy. To nie jest tak, że jeden sektor ciągnie wszystko. Krótkoterminowo, ten wynik utwierdza w przekonaniu, że gospodarka Chin jest odporna. Długoterminowo, nadal wracamy do pytania o popyt wewnętrzny. Bez silnej konsumpcji, poleganie na produkcji i eksporcie może być ryzykowne w bardziej zmiennym środowisku globalnym.
Źródło: National Bureau of Statistics of China / Opracowanie własne
Sprzedaż detaliczna w Chinach spowolniła do 1,7% w marcu 2026 – Portfele na kłódkę
Co się wydarzyło
Sprzedaż detaliczna w Chinach wzrosła w marcu 2026 roku tylko o 1,7% rok do roku. To wyraźne spowolnienie z 2,8% odnotowanych w okresie styczeń–luty i wynik gorszy od oczekiwań rynkowych, które zakładały wzrost o 2,3%. Umiarkowanie to jest odzwierciedleniem słabszego popytu konsumenckiego. Choć niektóre kategorie, takie jak sprzęt komunikacyjny (+27,3%), artykuły kulturalne i biurowe (+15,0%), biżuteria (+11,7%) oraz artykuły spożywcze, radziły sobie dobrze, to sprzedaż droższych dóbr, takich jak samochody (-11,8%), sprzęt AGD (-5,0%) i meble (-8,7%), znacznie spadła. Usługi (przychody z cateringu +2,9%) nadal przewyższały sprzedaż towarów (wzrost o 1,5%). Sprzedaż detaliczna z wyłączeniem samochodów wzrosła o 3,2% w marcu. W skali miesięcznej sprzedaż detaliczna wzrosła o 0,2%, spowalniając z 0,5% w lutym.
Źródło: National Bureau of Statistics of China / Opracowanie własne
Reakcja polityczna
Brak jakichkolwiek znaczących, bezpośrednich wypowiedzi politycznych.
Reakcja rynków
Spowolnienie w sprzedaży detalicznej, zwłaszcza poniżej oczekiwań, jest zazwyczaj negatywne dla sentymentu rynkowego, ponieważ sygnalizuje słabszy popyt konsumencki. Może to wpłynąć negatywnie na akcje spółek detalicznych i generalnie osłabić chińskiego juana, choć wpływ na waluty globalne może być ograniczony.
Komentarz
No i tu jest pies pogrzebany, jeśli chodzi o chińską gospodarkę. Pamiętasz, jak mówiłem, że PKB rosło, ale „nierównomiernie”? Właśnie o to chodzi. Produkcja idzie, a konsument się chowa. To klasyczny problem Chin – zbyt duże poleganie na inwestycjach i eksporcie, a zbyt małe na sile nabywczej obywateli. Ludzie boją się wydawać na drogie rzeczy, jak samochody czy meble. Czemu? Bo niepewność. Niepewność co do pracy, co do przyszłości, co do rynku nieruchomości.
To, że usługi radzą sobie lepiej niż towary, sugeruje, że ludzie wolą wydawać na doświadczenia niż na dobra materialne, ale to nadal nie jest ten rozmach, który byłby potrzebny do zrównoważenia gospodarki. Chiński rząd, żeby utrzymać wzrost, będzie musiał mocniej stymulować popyt wewnętrzny. Krótkoterminowo, to osłabia argumenty za szybkim i mocnym ożywieniem. Długoterminowo, bez solidnej bazy konsumenckiej, chiński model wzrostu będzie narażony na zewnętrzne wstrząsy.
PKB Wielkiej Brytanii wzrósł o 0,3% miesiąc do miesiąca w marcu 2026 – Wyspiarski wzrost, ale na kruchych nogach
Co się wydarzyło
Gospodarka Wielkiej Brytanii w marcu 2026 roku wzrosła o 0,3% miesiąc do miesiąca. To wynik nieco wolniejszy niż zrewidowane 0,4% w lutym, ale co najważniejsze, przebił oczekiwania analityków, którzy spodziewali się spadku o 0,2%. Głównym motorem wzrostu były usługi, które poszły w górę o 0,3%, zwłaszcza sektor informacji i komunikacji (+1,1%), notujący wzrost czwarty miesiąc z rzędu. Budownictwo również dołożyło swoje, rosnąc o 1,5%, natomiast produkcja spadła o 0,2%. W ujęciu rocznym PKB wzrosło o 1,2%, co jest najsilniejszym odczytem od lipca ubiegłego roku i przyspieszeniem z 1,0% w lutym.
Źródło: Office for National Statistics / Opracowanie własne
Reakcja polityczna
Brak bezpośrednich i znaczących wypowiedzi politycznych, które odnosiłyby się do tych danych.
Reakcja rynków
Pozytywny odczyt PKB, który przekroczył oczekiwania (i uniknął spadku!), zazwyczaj działa na korzyść lokalnej waluty. Możemy więc przypuszczać, że funt szterling (GBP) mógł się umocnić. Indeksy giełdowe, takie jak FTSE 100, mogły również zareagować pozytywnie, choć umiarkowanie, ze względu na ogólny sentyment.
Komentarz
Wielka Brytania uniknęła recesji, a to już coś! Wynik lepszy od oczekiwań to zawsze miła niespodzianka. Wzrost napędzany usługami, szczególnie tymi związanymi z informacją i komunikacją, pokazuje, że gospodarka się modernizuje. Ale, jak to często bywa, jest też druga strona medalu – produkcja przemysłowa kuleje, a ogólny wzrost, choć pozytywny, jest nadal dość anemiczny. To wszystko sprawia, że Bank Anglii ma twardy orzech do zgryzienia. Z jednej strony, gospodarka rośnie, co może powstrzymywać przed cięciem stóp. Z drugiej, ten wzrost jest kruchy i może potrzebować wsparcia.
Krótkoterminowo, te dane mogą podtrzymać funta i dać trochę oddechu rządowi. Długoterminowo, UK potrzebuje silniejszego i bardziej zrównoważonego wzrostu we wszystkich sektorach. Ryzyka związane z globalną gospodarką i wewnętrzną polityką (Brexit nadal daje o sobie znać) pozostają realne.
Liczba wniosków o zasiłek dla bezrobotnych w USA wzrosła do 211 tys. – Rynek pracy wciąż mocny, ale z lekką czkawką
Co się wydarzyło
Liczba osób ubiegających się o zasiłki dla bezrobotnych w USA wzrosła o 12 000 w pierwszym tygodniu maja, osiągając 211 000. To wynik wyższy od oczekiwań analityków, którzy prognozowali 205 000. Liczba kontynuowanych wniosków o zasiłek (czyli osób, które już pobierają świadczenia) wzrosła o 24 000, do 1 782 000, co było nieznacznie poniżej oczekiwań (1 790 000). Mimo tych wzrostów, ogólna liczba wniosków pozostaje znacznie poniżej średniej z poprzedniego roku, co potwierdza odporność amerykańskiego rynku pracy i niski poziom zwolnień.
Źródło: U.S. Department of Labor / Opracowanie własne
Reakcja polityczna
Bez znaczących wypowiedzi politycznych. Dane te są regularnie monitorowane przez Fed, ale nie wywołały natychmiastowych komentarzy.
Reakcja rynków
Lekki wzrost wniosków o zasiłek powyżej oczekiwań mógłby teoretycznie osłabić dolara (USD), ale w kontekście ogólnie silnego rynku pracy, reakcja prawdopodobnie była stonowana. Rynki akcji (S&P 500) mogą interpretować to jako minimalne ochłodzenie, co mogłoby dawać nadzieję na wcześniejsze cięcia stóp, ale to bardzo naciągana interpretacja przy tak drobnej zmianie.
Komentarz
Rynek pracy w USA to prawdziwy twardziel! Mimo lekkiego wzrostu liczby wniosków o zasiłek, ogólny obraz pozostaje solidny. To taka mała czkawka, a nie zawał serca. Fed na pewno to zauważy, ale jeden tydzień z lekko podwyższonymi wnioskami to za mało, żeby zmienić kierunek polityki pieniężnej. Wiesz, co to oznacza? Że presja inflacyjna z płac nadal może się utrzymywać.
Krótkoterminowo, ten wzrost nie powinien znacząco wpłynąć na sentyment. Długoterminowo, jeśli trend wzrostowy w liczbie wniosków się utrzyma, Fed zacznie się bardziej niepokoić, że gospodarka zwalnia, a to może w końcu skłonić ich do obniżek stóp. Na razie jednak, "pełne zatrudnienie" to wciąż dominujący temat.
Indeks Filadelfijskiego Fed wzrósł do 26,7 w kwietniu 2026 – Wzrost w fabrykach, ale zatrudnienie kuleje
Co się wydarzyło
Indeks produkcyjny Filadelfijskiego Fed w kwietniu 2026 roku zaskoczył wzrostem do 26,7, z 18,1 w poprzednim miesiącu. To najsilniejszy poziom od stycznia 2025 roku i znacznie przekroczył oczekiwania analityków, którzy spodziewali się spadku do 10. Wzrosty widoczne były w indeksie bieżących wysyłek (o 12 punktów do 34,0) oraz nowych zamówień (o 24 punkty do 33,0). Jednakże, indeks zatrudnienia spadł o 6 punktów, do -5,1 w kwietniu. Obie kategorie indeksów cenowych (ceny płacone i ceny otrzymywane) wzrosły drugi miesiąc z rzędu, utrzymując się znacznie powyżej długoterminowych średnich i osiągając najwyższe poziomy od sierpnia.
Reakcja polityczna
Brak znaczących wypowiedzi politycznych, ale dane te są kluczowe dla oceny kondycji sektora produkcyjnego przez Fed.
Reakcja rynków
Silny wzrost indeksu Filadelfijskiego Fed jest generalnie pozytywny dla dolara (USD) i akcji (S&P 500), sygnalizując siłę gospodarki. Jednakże, rosnące indeksy cenowe mogą wywołać obawy o inflację i skłonić rynki do oczekiwania dłuższych wysokich stóp procentowych, co mogłoby negatywnie wpłynąć na obligacje (wzrost rentowności).
Komentarz
No i masz! Z jednej strony, fabryki w regionie Filadelfii pracują pełną parą, zamówienia i wysyłki idą w górę – to super wiadomość dla gospodarki, prawda? Ale z drugiej, zatrudnienie spada, a ceny… no cóż, ceny rosną i to mocno! To jest taki mix sygnałów, który dla Fed jest jak kubeł zimnej wody. Z jednej strony wzrost, z drugiej – inflacja i słabszy rynek pracy w przemyśle.
Ten indeks pokazuje, że gospodarka ma siłę, ale inflacja jest wciąż problemem. Rosnące ceny płacone i otrzymywane to przepis na utrzymanie inflacji na wysokim poziomie, a to z kolei oznacza, że Fed nie będzie się spieszył z cięciem stóp. Krótkoterminowo, to wspiera dolara, ale może studzić zapał na giełdach. Długoterminowo, jeśli zatrudnienie będzie dalej spadać, a ceny nadal rosnąć, to mamy klasyczny scenariusz stagflacji – spowolnienie gospodarki z wysoką inflacją. Fed będzie musiał bardzo uważać.
Źródło: Federal Reserve Bank of Philadelphia / Opracowanie własne
Nadwyżka handlowa strefy euro wyniosła 11,51 mld EUR w lutym 2026 – Mniej w kasie Europy
Co się wydarzyło
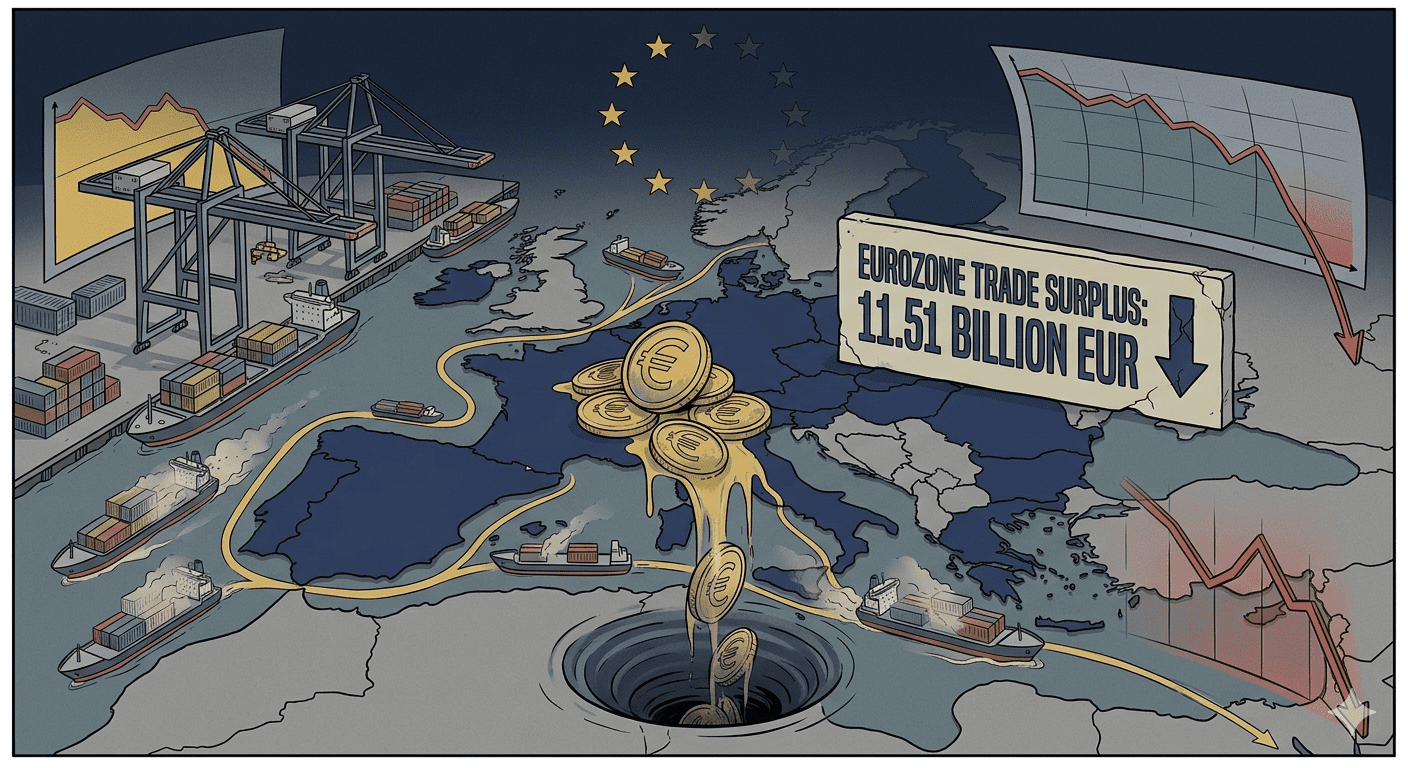
Strefa euro w lutym 2026 roku odnotowała nadwyżkę handlową w wysokości 11 511,90 mln EUR. To jednak spadek w porównaniu z poprzednim miesiącem. Eksport spadł o 6,7% rok do roku, do 232,4 mld EUR, natomiast import zmniejszył się o 2,2% do 220,9 mld EUR. W rezultacie nadwyżka handlowa zmniejszyła się o 11,6 mld EUR. Znaczący spadek nadwyżki odnotowano w sektorze chemicznym (z 30,4 mld EUR do 16,2 mld EUR) oraz w sektorze maszyn i pojazdów (z 14,2 mld EUR do 10,2 mld EUR). Pozytywną wiadomością jest poprawa deficytu energetycznego, który zmniejszył się z 25,2 mld EUR do 20,0 mld EUR.
Źródło: EUROSTAT / Opracowanie własne
Reakcja polityczna
Brak znaczących wypowiedzi politycznych. Dane te są rutynowo publikowane przez Eurostat i monitorowane przez urzędników.
Reakcja rynków
Zmniejszenie nadwyżki handlowej jest zazwyczaj postrzegane jako lekko negatywne dla waluty. Euro (EUR) mogło odczuć niewielką presję spadkową, ponieważ mniejsza nadwyżka oznacza mniejszy napływ kapitału do strefy euro.
Komentarz
Mimo że strefa euro wciąż ma nadwyżkę handlową, to jej spadek jest sygnałem ostrzegawczym. Eksport kuleje, a import, choć też spada, nie robi tego wystarczająco szybko, żeby utrzymać dynamikę nadwyżki. To oznacza mniejszy napływ euro do gospodarki, co może wpływać na siłę waluty. Wiesz, co jest tu ciekawe? Deficyt energetyczny się poprawił. To akurat dobra wiadomość, bo pokazuje, że Europa radzi sobie z wyzwaniami energetycznymi.
Krótkoterminowo, zmniejszona nadwyżka może delikatnie osłabić euro. Długoterminowo, strefa euro musi zadbać o konkurencyjność swojego eksportu, szczególnie w kluczowych sektorach, takich jak chemia czy maszyny. Jeśli globalny handel zwolni, te problemy mogą się pogłębić, co z kolei będzie miało wpływ na wzrost gospodarczy w całej Europie.
Fed utrzymał stopy procentowe bez zmian na poziomie 3,5%-3,75% w kwietniu 2026 – Niejednogłośne wstrzymanie oddechu
Co się wydarzyło
Amerykański Rezerwa Federalna (Fed) utrzymała docelowy zakres stopy funduszy federalnych na poziomie 3,5%-3,75% po raz trzeci z rzędu w kwietniu 2026 roku. Decyzja była zgodna z oczekiwaniami, ale nie była jednogłośna. Gubernator Miran głosował za obniżeniem stóp o 25 punktów bazowych, a trzech innych członków sprzeciwiło się sformułowaniom w oświadczeniu, które sugerowałyby wznowienie cięć stóp. Głosowanie 8-4 to pierwszy raz od października 1992 roku, kiedy czterech urzędników sprzeciwiło się decyzji FOMC. Fed podkreślił, że będzie "starannie oceniać napływające dane, zmieniające się perspektywy i bilans ryzyk" oraz "jest gotowy dostosować politykę w razie potrzeby, jeśli pojawią się ryzyka, które mogłyby utrudnić osiągnięcie celów". Dodatkowo, Fed zauważył, że wydarzenia na Bliskim Wschodzie "przyczyniają się do wysokiego poziomu niepewności co do perspektyw gospodarczych". Prezes Powell oświadczył, że pozostanie gubernatorem Fed po zakończeniu swojej kadencji jako przewodniczący.
Reakcja polityczna
Decyzja i towarzyszące jej oświadczenie Fed, a zwłaszcza niejednogłośność głosowania i wzmianki o ryzykach geopolitycznych, są kluczową reakcją polityczną. Wypowiedź Prezesa Powella o pozostaniu w Fed również jest ważna, bo sygnalizuje pewną ciągłość w polityce. Niejednogłośność 8-4 jest szczególnie wymowna, pokazując podziały w komitecie.
Reakcja rynków
Utrzymanie stóp bez zmian, w połączeniu z jastrzębim tonem (sprzeciw wobec "gołębiego" języka i obawy o inflację/geopolitykę), jest zazwyczaj pozytywne dla dolara (USD), który może się umocnić. Z kolei rynki akcji (S&P 500, Dow Jones) mogą zareagować negatywnie, ponieważ perspektywa obniżek stóp oddala się. Rentowności amerykańskich obligacji skarbowych (np. 10-letnich) mogą wzrosnąć, odzwierciedlając wyższe oczekiwania co do stóp w przyszłości.
Komentarz
No i masz! Fed, jak się spodziewaliśmy, nie ruszył stóp. Ale to, co jest naprawdę ważne, to ten podział w głosowaniu – 8 do 4! To pokazuje, że w Fed nie ma zgody. Są tacy, co chcą już ciąć (pewnie widzą spowolnienie), i tacy, co boją się inflacji jak ognia. Ta niejednogłośność, w połączeniu z ostrzeżeniami o Bliskim Wschodzie, to jasny sygnał: "nie spieszymy się z cięciami".
To oznacza, że dolar będzie miał wsparcie, a rynki akcji mogą być pod presją. Wyższe stopy przez dłuższy czas to mniej atrakcyjne finansowanie dla firm i konsumentów. Krótkoterminowo, to utwierdza w przekonaniu, że Fed jest jastrzębi. Długoterminowo, ta ostrożność może być uzasadniona, jeśli inflacja faktycznie okaże się bardziej uporczywa. Ale może też zwiększyć ryzyko twardego lądowania gospodarki, jeśli Fed przetrzyma stopy zbyt długo.
Inflacja CPI w strefie euro wyniosła 3,0% w kwietniu 2026 – Ceny w Europie pędzą w górę
Co się wydarzyło
Inflacja konsumencka (CPI) w strefie euro w kwietniu 2026 roku wyniosła 3,0% rok do roku. Wynik ten był zgodny z prognozami analityków, ale jednocześnie oznaczał przyspieszenie w porównaniu z 2,6% zanotowanymi w marcu.
Źródło: Eurostat / Opracowanie własne
Reakcja polityczna
Brak bezpośrednich wypowiedzi politycznych Europejskiego Banku Centralnego (EBC) na ten konkretny odczyt. EBC monitoruje dane o inflacji, a ten wynik z pewnością zostanie wzięty pod uwagę przy kolejnych decyzjach.
Reakcja rynków
Przyspieszenie inflacji CPI jest generalnie negatywne dla rynków obligacji, prowadząc do wzrostu ich rentowności. Może to również osłabić euro (EUR), ponieważ wyższa inflacja bez szybkiej reakcji EBC (np. dalszych podwyżek stóp lub utrzymania ich na obecnym poziomie) eroduje siłę nabywczą waluty.
Komentarz
Inflacja w strefie euro znowu w górę! Tak, było to zgodne z prognozami, ale to "zgodnie z prognozami" oznacza, że wiemy, że ceny pędzą, a my nic z tym nie robimy. A to przyspieszenie z 2,6% do 3,0% to jest zła wiadomość dla Europejskiego Banku Centralnego. Oni mają cel inflacyjny na poziomie 2%, a tu znowu się oddalamy.
To z pewnością utrudni EBC decyzję o obniżkach stóp procentowych, na które tak czekają rynki. Jeśli inflacja będzie się utrzymywać na wysokim poziomie lub dalej rosnąć, EBC będzie musiał być bardziej jastrzębi, co oznacza dłuższe utrzymywanie wysokich stóp. Krótkoterminowo, to może wywołać presję na euro i rentowności obligacji. Długoterminowo, jeśli EBC nie poradzi sobie z inflacją, ryzykujemy spowolnienie gospodarcze przy wysokich cenach, czyli stagflację. Nieciekawy scenariusz.
Sprzedaż istniejących domów w USA wyniosła 4,02 mln w kwietniu 2026 – Rynek nieruchomości w impasie
Co się wydarzyło
Sprzedaż istniejących domów w USA w kwietniu 2026 roku osiągnęła poziom 4,02 miliona. To nieznaczny wzrost w porównaniu z poprzednim miesiącem (4,01 miliona) i nieco powyżej prognoz analityków. Rynek nieruchomości nadal charakteryzuje się wysokimi cenami i niską dostępnością.
Źródło: National Association of Realtors / Opracowanie własne
Reakcja polityczna
Brak znaczących wypowiedzi politycznych. Dane te są monitorowane przez urzędników i ekonomistów.
Reakcja rynków
Niewielki wzrost sprzedaży istniejących domów mógłby być postrzegany jako lekko pozytywny dla dolara (USD), sugerując poprawę na rynku nieruchomości. Jednak ogólny obraz (wysokie ceny, niska dostępność, wysokie stopy procentowe) prawdopodobnie ograniczył znaczące ruchy rynkowe.
Komentarz
Rynek nieruchomości w USA to taka gra w pat. Niby jest lekkie odbicie w sprzedaży, ale co z tego, skoro ceny są wciąż kosmiczne, a domów do kupienia jak na lekarstwo? I do tego dochodzą wysokie stopy procentowe, które sprawiają, że kredyty hipoteczne są drogie jak diabli. Wiesz, to jest taka sytuacja, że ani kupujący nie chcą przepłacać, ani sprzedający nie chcą obniżać cen.
Krótkoterminowo, ten delikatny wzrost to kropla w morzu potrzeb. Długoterminowo, rynek nieruchomości będzie zależał od tego, co zrobi Fed ze stopami. Jeśli stopy spadną, to może ożywić rynek, ale na razie jesteśmy w impasie. To z pewnością nie dodaje optymizmu konsumentom i może wpływać na ogólny sentyment gospodarczy.
Miesięczny Wzrost Cen Producentów PPI w USA wzrósł o 1,4% w kwietniu 2026 – Inflacja wchodzi tylnymi drzwiami
Co się wydarzyło
Ceny producentów (PPI) w USA wzrosły w kwietniu 2026 roku o 1,4% miesiąc do miesiąca. To wynik znacznie przekraczający prognozy analityków, którzy spodziewali się wzrostu o 0,5%, a także poprzedni odczyt, który wynosił 0,7%.
Źródło: U.S Bureau of Labor Statistics / Opracowanie własne
Reakcja polityczna
Brak znaczących wypowiedzi politycznych. Ten odczyt PPI jest jednak kluczowym wskaźnikiem dla Fed, który z pewnością go monitoruje.
Reakcja rynków
Znacznie wyższy niż oczekiwano wzrost PPI jest silnie jastrzębią wiadomością. Oznacza to, że dolar (USD) prawdopodobnie się umocnił, ponieważ rynki będą oczekiwać, że Fed będzie musiał dłużej utrzymywać wysokie stopy procentowe, aby zwalczyć inflację. To z kolei może negatywnie wpłynąć na rynki akcji (spadki indeksów) i obligacji (wzrost rentowności).
Komentarz
Uuuu, to jest naprawdę niepokojący sygnał! Wzrost cen producentów o 1,4% w miesiąc, kiedy spodziewano się 0,5%? To jest jak alarm pożarowy dla Fed! Pamiętaj, PPI to często wczesny sygnał tego, co za chwilę zobaczymy w inflacji konsumenckiej (CPI). Jeśli producenci płacą więcej za surowce i pracę, to prędzej czy później przerzucą te koszty na nas, konsumentów.
To definitywnie oddala perspektywę obniżek stóp procentowych przez Fed. Nie ma mowy o cięciach, gdy inflacja wchodzi tylnymi drzwiami z taką siłą. Krótkoterminowo, to wspiera dolara i może wywołać dalszą korektę na rynkach akcji. Długoterminowo, to oznacza, że walka z inflacją jest daleka od zakończenia, a Fed będzie musiał być bardzo stanowczy.
Zapas ropy API w USA spadł o 2,188 mln w tygodniu kończącym się 12 maja – Ropa drożeje, inflacja czai się za rogiem
Co się wydarzyło
Zapas ropy naftowej API w USA spadł o 2,188 miliona baryłek w tygodniu kończącym się 12 maja. Spadek ten był większy niż prognozy analityków, którzy spodziewali się spadku o 1,650 miliona baryłek. Poprzedni tydzień zanotował jeszcze większy spadek, bo o 8,100 miliona baryłek.
Źródło: American Petroleum Institute / Opracowanie własne
Reakcja polityczna
Brak znaczących wypowiedzi politycznych. Dane te są rutynowo publikowane przez American Petroleum Institute i są monitorowane przez rząd i ekonomistów.
Reakcja rynków
Większy niż oczekiwano spadek zapasów ropy naftowej jest zazwyczaj byczy dla cen ropy. Oznacza to, że ceny ropy (WTI, Brent) prawdopodobnie wzrosły, co może przełożyć się na wyższe koszty paliwa i transportu.
Komentarz
Spadające zapasy ropy to klasyczny sygnał na wzrost cen. Jeśli ropy w magazynach ubywa szybciej, niż się spodziewamy, to znaczy, że popyt jest silny albo podaż kuleje. A wiesz, co to oznacza w obecnej sytuacji? Że inflacja może znowu dostać kopa. Napięcia na Bliskim Wschodzie wciąż są realne, a to zawsze podbija ceny ropy.
Krótkoterminowo, to jest zła wiadomość dla kierowców i firm transportowych. Długoterminowo, wyższe ceny ropy mogą utrudnić bankom centralnym walkę z inflacją, a to z kolei może oznaczać, że stopy procentowe pozostaną wysokie przez dłuższy czas. Rynki będą bacznie obserwować dalsze dane o zapasach i rozwój sytuacji geopolitycznej.
Czego pilnować w nadchodzącym okresie
Przed nami kolejny intensywny czas na rynkach. Oto co będzie na celowniku:
- Decyzje banków centralnych: